- Bancos alertaram em 22 de setembro que agentes de compra avançam mais rápido que padrões de proteção, transparência e responsabilidade.
- Protocolos como AP2, UCP, ACP e x402 atacam partes diferentes do fluxo; nenhum registro isolado garante que intenção, pagamento e entrega permaneçam vinculados de ponta a ponta.
- Para empresas, o requisito central é um mandato verificável: quem autorizou, para qual objetivo, com quais limites, por quanto tempo e quem responde quando a execução diverge.
A compra deixou de ser um clique humano
O comércio digital foi construído ao redor de uma ação reconhecível: uma pessoa escolhe um produto, revisa o valor e confirma o pagamento. Agentes de IA quebram essa sequência. Eles podem pesquisar, comparar, negociar, selecionar uma forma de pagamento e concluir uma compra depois de uma instrução ampla como ‘reserve a melhor opção dentro do meu orçamento’. A decisão econômica passa a ser distribuída entre usuário, modelo, plataforma, comerciante, emissor e rede de pagamento.
Esse deslocamento já saiu do laboratório. Em 22 de setembro, Reuters registrou o alerta de um grupo de bancos — entre eles ING, Capital One, Commonwealth Bank of Australia e Bank of New Zealand — de que o comércio por agentes avança mais rápido que padrões e proteções ao consumidor. A reportagem também trouxe um sinal de adoção: a John Lewis afirmou que buscas originadas por agentes chegaram a 2,5% em setembro, contra 0,3% um ano antes.
O número não prova que compras autônomas já dominam o varejo. Mostra algo mais importante: agentes começaram a entrar no funil comercial antes que a indústria tenha estabelecido, de forma interoperável, como provar intenção, limitar autoridade e resolver disputas. O gargalo deixou de ser fazer a IA encontrar um produto. É demonstrar que a transação executada ainda corresponde à vontade original do usuário.
Pagamento não é apenas movimentar dinheiro
Em uma transação convencional, décadas de regras conectam autenticação, autorização, antifraude, liquidação, estorno e proteção ao consumidor. Um agente introduz uma nova camada decisória entre a pessoa e esses mecanismos. Ele pode interpretar mal uma preferência, escolher uma alternativa com proteção inferior ou expor credenciais em um site inadequado mesmo que a transferência financeira funcione perfeitamente.
O alerta dos bancos é precisamente esse: consumidores temem compras erradas, gastos excessivos, golpes e ausência de um responsável claro. Também existe conflito de incentivo. Um agente pode recomendar o produto que melhor atende ao usuário, o que paga maior comissão ou o que está mais acessível ao seu ecossistema. Sem transparência, a mesma interface que reduz fricção pode esconder por que uma opção venceu.
Por isso, autorizar um agente a pagar não equivale a entregar um cartão virtual. A infraestrutura precisa preservar uma cadeia completa: identidade do usuário, identidade do agente, escopo da delegação, critérios de seleção, credencial utilizada, resultado do pagamento e evidência de entrega. Se esses elementos forem registrados separadamente, cada participante pode cumprir sua etapa e ainda assim o conjunto produzir uma compra que ninguém pretendia.
No comércio por agentes, a pergunta crítica não é apenas ‘o pagamento foi autorizado?’. É ‘a decisão que produziu este pagamento estava autorizada?’
A corrida de protocolos está dividida por camadas
Google, Visa, Mastercard, OpenAI, Stripe, Coinbase e outras empresas criaram protocolos e produtos para partes diferentes do problema. O Universal Commerce Protocol organiza descoberta, carrinho e checkout entre agentes e comerciantes. O Agent Payments Protocol, ou AP2, usa mandatos criptograficamente verificáveis para registrar instruções e autorização. O Agentic Commerce Protocol conecta superfícies conversacionais a catálogos e checkout. x402 e protocolos de pagamento por máquina tratam de serviços digitais e transações nativas da internet.
Essa diversidade é útil porque comércio não é um único fluxo. Comprar uma passagem, renovar um software, pagar uma API por chamada e repor estoque exigem controles diferentes. O risco, porém, é confundir compatibilidade técnica com garantia econômica. Dois sistemas podem trocar mensagens válidas sem concordar sobre prazo, cancelamento, substituição, responsabilidade ou critério de entrega.
A FIDO Alliance passou a coordenar AP2 e o conceito de Verifiable Intent, desenvolvido por Google e Mastercard, como base para identidade, consentimento e delegação interoperáveis. O movimento reduz dependência de um fornecedor e aproxima pagamentos da autenticação forte. Ainda assim, um padrão descreve como transportar provas; empresas continuam responsáveis por definir quais provas aceitam e o que acontece quando elas entram em conflito.
O mandato precisa sobreviver ao caminho inteiro
Um mandato útil não é um ‘sim’ genérico. Ele deveria responder quem delegou autoridade, qual agente pode usá-la, em favor de qual objetivo, dentro de quais valores, comerciantes, categorias, datas e condições. Também precisa indicar se o agente pode substituir produtos, dividir pagamentos, aceitar termos, compartilhar dados ou usar uma forma de pagamento diferente da preferida.
O desafio aparece quando o fluxo se divide. O agente de descoberta pode ser diferente do agente que negocia; um terceiro serviço processa o checkout; a rede tokeniza a credencial; o comerciante envia o produto; outro provedor confirma a entrega. Se o identificador do mandato ou seus limites não acompanharem todas as etapas, a autorização original perde ligação com o efeito econômico final.
Uma análise formal publicada em agosto avaliou x402, MPP, ACP e AP2 em 86 casos de verificação. O estudo, ainda em formato de preprint, reportou 40 inconsistências formais antes não documentadas, envolvendo vínculos ausentes e relações incompletas entre autorização, pagamento, liquidação e entrega de serviço. O resultado não significa que todas as implementações sejam inseguras; mostra que garantias locais não bastam quando o risco atravessa protocolos e estados.
Identidade de agente não substitui responsabilidade
Visa anunciou um diretório para agentes e comerciantes verificados e mecanismos de pontuação para avaliar prontidão. A lógica de ‘Know Your Agent’ ajuda um comerciante a distinguir automação legítima de bots maliciosos. Tokenização também reduz a necessidade de expor o número real do cartão e pode vincular uma credencial a um agente, dispositivo ou contexto específico.
Mas saber qual agente iniciou uma compra não define quem responde por uma falha. O modelo pode interpretar mal a instrução; a plataforma pode priorizar uma oferta patrocinada; o comerciante pode apresentar dados inconsistentes; o emissor pode aprovar uma transação que excede o mandato; o usuário pode fornecer uma ordem ambígua. A responsabilidade é uma regra institucional, não uma propriedade que emerge automaticamente de uma assinatura digital.
O Fundo Monetário Internacional observou em abril que pagamentos por agentes adicionam novos intermediários, riscos de concentração e desafios para proteção do consumidor. A arquitetura precisa preservar mecanismos existentes de contestação e, ao mesmo tempo, registrar a nova camada de decisão. Se a conveniência exigir que o usuário abandone direitos de estorno, privacidade ou escolha, o produto apenas desloca custo de operação para risco jurídico e reputacional.
O risco comercial vai além de fraude
Fraude é a ameaça mais visível, mas não a única. Agentes podem alterar a economia da distribuição. Comerciantes passam a otimizar dados, disponibilidade e condições para serem escolhidos por máquinas; plataformas controlam quais fontes o agente consulta; redes de pagamento disputam a credencial preferencial. A interface conversacional pode concentrar descoberta, recomendação e checkout em um único intermediário.
Isso muda o valor de marca e relacionamento. Se o agente resume opções e conclui a compra sem visita ao site, o comerciante perde parte do contexto, dos dados e da capacidade de explicar diferenciação. Ao mesmo tempo, empresas com catálogos estruturados, políticas claras e APIs confiáveis podem ganhar distribuição mesmo sem dominar mídia paga. A nova otimização não é apenas SEO para agentes: envolve preço, estoque, políticas, proveniência e confiabilidade operacional.
Há também risco de seleção adversa. Um agente orientado apenas a preço pode privilegiar vendedores com proteção inferior. Um comerciante pode bloquear agentes legítimos para reduzir fraude e perder demanda. Uma rede pode classificar concorrentes com base em sinais opacos. Interoperabilidade, auditabilidade e liberdade de escolha são, portanto, requisitos competitivos, não apenas técnicos.
Como uma empresa deveria autorizar agentes a gastar
A implantação responsável começa por transações reversíveis e de baixo impacto. Reposição de itens padronizados, assinaturas com teto definido e compras em fornecedores aprovados oferecem um ambiente melhor que viagens complexas, crédito, investimentos ou decisões reguladas. Autonomia deve crescer com evidência de precisão, controle e capacidade de recuperação.
Cada mandato precisa ter limites explícitos de valor, categoria, fornecedor, duração e frequência. Alterações materiais — produto substituto, preço acima do esperado, novo destinatário ou meio de pagamento diferente — devem exigir confirmação adicional. Credenciais precisam ser tokenizadas e isoladas; o agente não deveria receber dados reutilizáveis além da tarefa autorizada.
O registro operacional deve ligar instrução, versões de modelo, fontes consultadas, opções consideradas, justificativa, mandato, pagamento, entrega e eventual contestação. Essa trilha permite responder se a falha veio de interpretação, recomendação, execução ou infraestrutura financeira. Sem ela, governança vira uma coleção de logs incapazes de reconstruir a decisão.
Nossa leitura — o ativo é autoridade verificável
A leitura da Fluxia é que pagamentos por agentes tornarão evidente uma mudança maior: agentes empresariais não podem operar apenas com permissões técnicas. Eles precisam de autoridade verificável, contextual e revogável. Ter acesso a uma API não significa estar autorizado a produzir qualquer efeito que a API permite.
Os protocolos atuais são peças importantes, mas o mercado ainda está em fase de formação. Anúncios de fornecedores demonstram direção e infraestrutura disponível, não proteção comprovada em escala. O preprint de análise formal registra riscos relevantes, mas ainda não passou por revisão por pares. O alerta dos bancos mostra que confiança, direito de contestação e transparência permanecem abertos mesmo quando a tecnologia de pagamento já funciona.
A oportunidade empresarial está em transformar delegação em sistema operacional: políticas que definem limites, mandatos que carregam intenção, credenciais específicas para a tarefa, observabilidade de ponta a ponta e processos claros de reparação. Quando agentes começam a movimentar dinheiro, governança deixa de ser documentação. Torna-se parte do produto, do controle financeiro e da promessa feita ao cliente.
Referências & metodologia
Fontes primárias e confirmações independentes estão listadas abaixo. Fatos, análises e inferências editoriais são identificados separadamente no texto; planos anunciados não são apresentados como resultados concluídos.
- Banks warn AI shopping bots raise scam, fraud and data-privacy risksReuters · 22 de setembro de 2026
Confirmação jornalística independente sobre adoção, preocupações dos consumidores e propostas de bancos para transparência, interoperabilidade e proteção.
- AI is coming for your shopping cartMastercard · 14 de janeiro de 2026
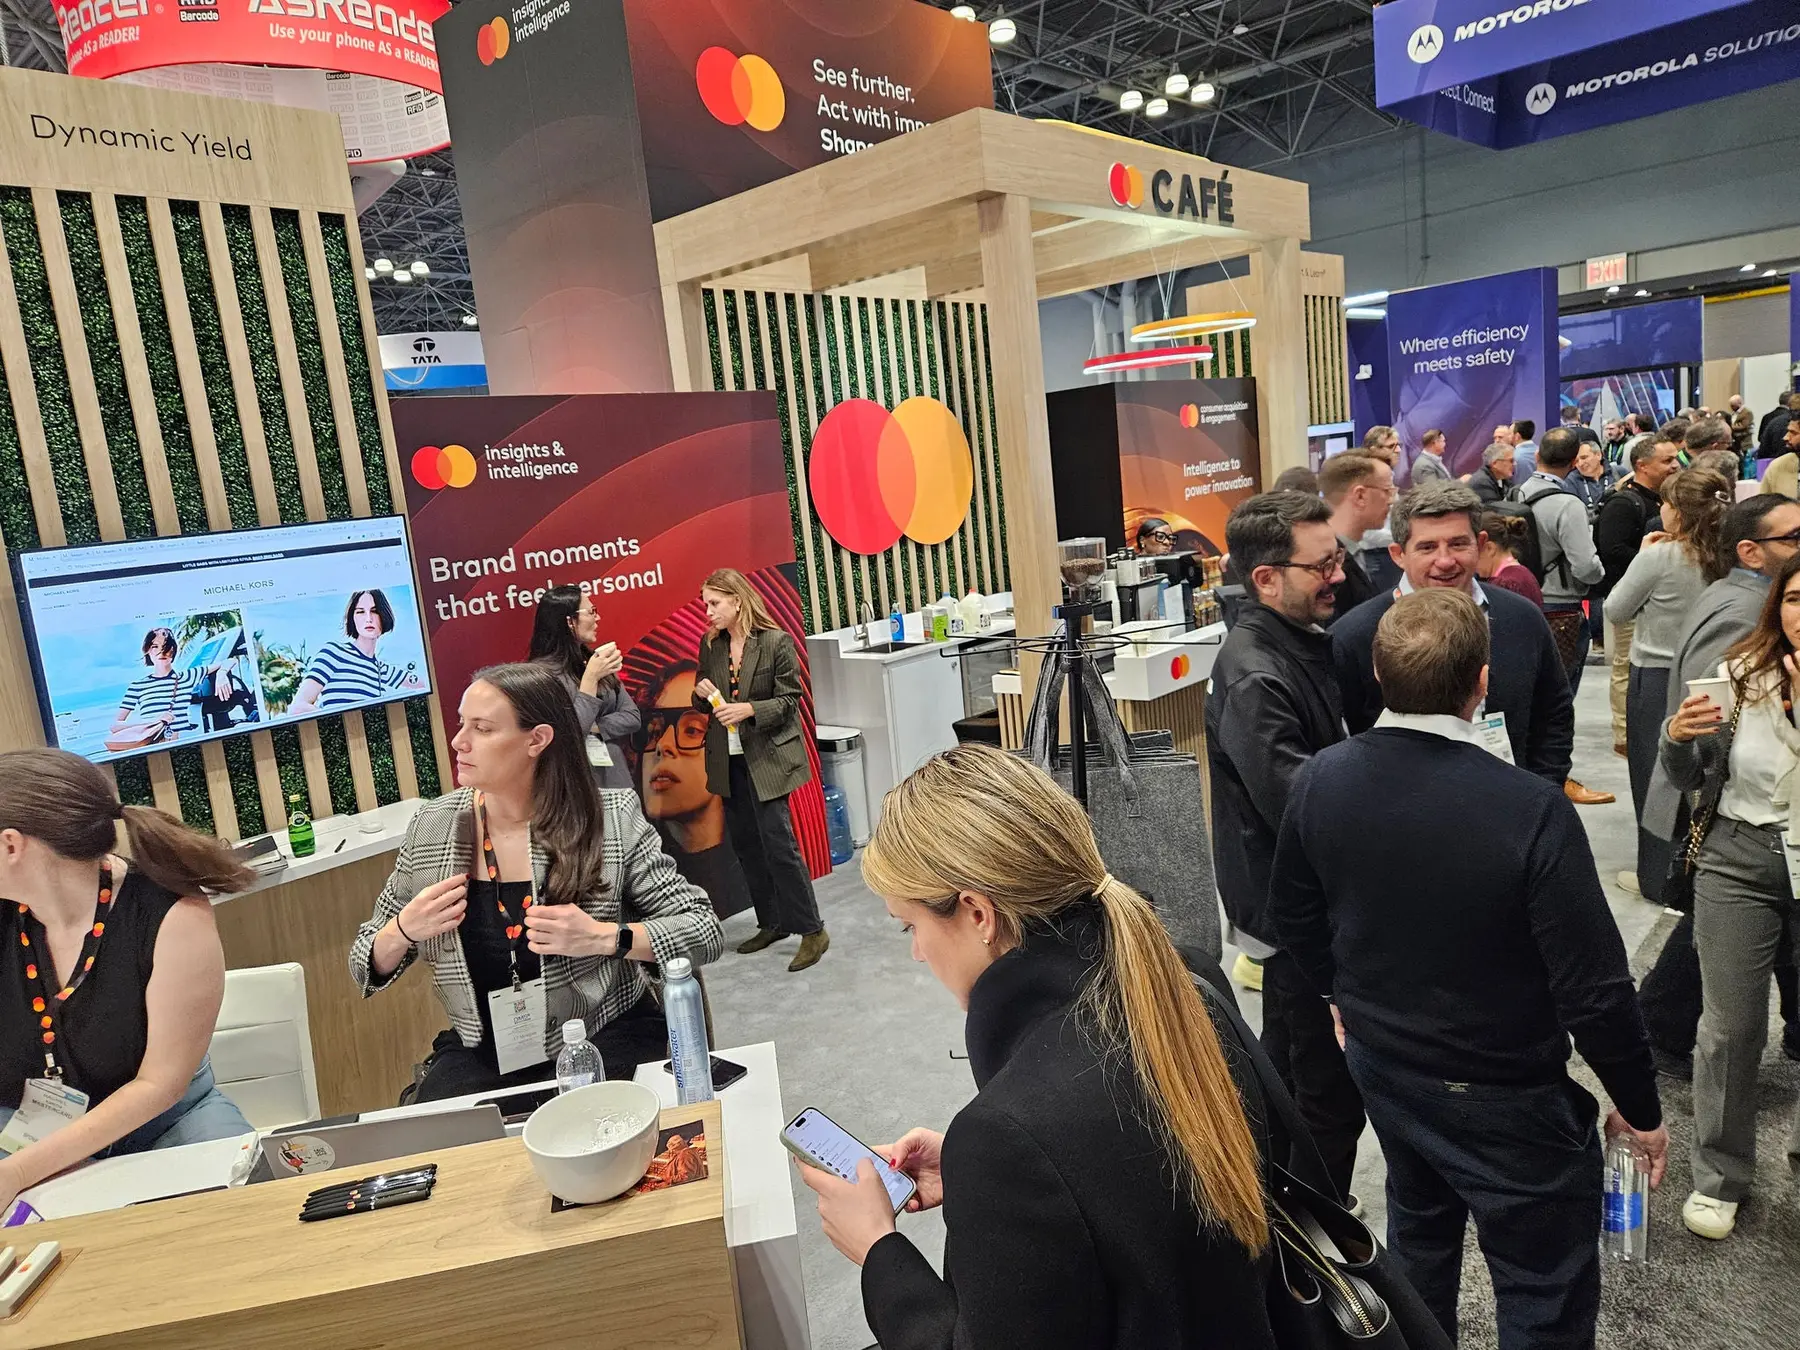
Fonte institucional sobre demonstrações de comércio por agentes na NRF, UCP, Copilot Checkout e contexto da fotografia de capa.
- Google donates Agent Payments Protocol to FIDO AllianceGoogle · 28 de abril de 2026
Fonte primária sobre a transferência do AP2 para governança aberta e a proposta de mandatos verificáveis.
- Building the Trust Layer for Agentic Payments with AP2 and Verifiable IntentFIDO Alliance · 26 de maio de 2026
Fonte institucional sobre identidade, consentimento, delegação e interoperabilidade entre AP2 e Verifiable Intent.
- Visa Announces New AI, Stablecoin and Token InnovationsVisa · 10 de junho de 2026
Fonte primária sobre diretório de agentes, pontuação de prontidão, tokens e sinais de confiança anunciados pela Visa.
- How Agentic AI Will Reshape PaymentsInternational Monetary Fund · 01 de abril de 2026
Análise institucional independente sobre intermediários, concentração, proteção do consumidor e efeitos de agentes sobre a arquitetura de pagamentos.
- A Formal Analysis of Agent Payment ProtocolsarXiv · 30 de agosto de 2026
Preprint técnico sobre 86 casos de verificação em x402, MPP, ACP e AP2; resultados são apresentados como pesquisa ainda não revisada por pares.